Zalanie mieszkania zwykle rozpoczyna się od pozornie błahej awarii: nieszczelnego przyłącza, uszkodzonego wężyka, usterki instalacji wodnej, pralki lub wody napływającej z sąsiedniego lokalu. Choć takie przykłady pomagają zrozumieć sytuację, nie zastępują one definicji zawartych w polisie ubezpieczeniowej. Kluczowe dla oceny ochrony są: przyczyna zdarzenia, zakres umowy oraz szczegółowy przebieg wypadku. Należy także wyraźnie oddzielić szkody powstałe we własnym mieszkaniu od strat poniesionych przez sąsiada – to dwa odrębne kierunki analizy, a sam fakt, że woda wydostała się z konkretnego lokalu, nie przesądza jeszcze o odpowiedzialności. W dalszej części wyjaśniamy, jak interpretować zapisy OWU Pakiet Mieszkanie + InterRisk, jak zabezpieczyć mienie przed dalszymi stratami, przygotować niezbędną dokumentację oraz zgłosić zdarzenie, unikając pochopnych deklaracji.
Najczęstsze źródła zalania
W praktyce woda może pojawić się po rozszczelnieniu instalacji, awarii elastycznego przewodu, usterce urządzenia podłączonego do wody albo zdarzeniu w lokalu położonym wyżej. Źródłem problemu bywa również część wspólna budynku. Są to przykłady życiowe, a nie katalog zdarzeń objętych ochroną. Potoczne „zalanie” nie oznacza automatycznie szkody ubezpieczeniowej.
Najpierw warto ustalić, skąd napływa woda i czy można bezpiecznie zatrzymać jej dopływ. Nie należy jednak opóźniać działań ochronnych tylko po to, by znaleźć ostateczną przyczynę. Na początku ważniejsze jest bezpieczeństwo ludzi i ograniczenie rozmiaru szkody. Dokładniejsze ustalenia można prowadzić równolegle z administratorem, zarządcą lub fachowcem.
Znaczenie ma również to, co zostało uszkodzone. Wilgoć może dotknąć ścian, podłogi, zabudowy lub wyposażenia. Każdy uszkodzony element opisuj oddzielnie, zamiast ograniczać zgłoszenie do ogólnego zdania „zalane mieszkanie”. Taki porządek ułatwia później połączenie zdjęć, dokumentów i kosztów z konkretną pozycją.
Jeśli dopiero wybierasz ochronę, przeczytaj także jak działa ubezpieczenie domu w InterRisk. W przypadku innego rodzaju nieruchomości punktem odniesienia mogą być osobne rozwiązania, takie jak ubezpieczenie domu w budowie czy ubezpieczenie domku letniskowego. Zakres zawsze należy odnieść do właściwego przedmiotu i dokumentu ubezpieczenia.
Własne mieszkanie a szkoda u sąsiada
Po jednym zdarzeniu mogą powstać szkody w kilku miejscach. Szkoda we własnym mieniu dotyczy elementów i rzeczy znajdujących się w ubezpieczonym lokalu. Przy jej ocenie należy przeanalizować odpowiednie zapisy umowy, w tym przedmiot ochrony, definicję zdarzenia, wyłączenia oraz sumę ubezpieczenia.
Inną kwestią jest szkoda zgłoszona przez sąsiada. Może ona wymagać analizy ochrony odpowiedzialności cywilnej w życiu prywatnym, ale nie wolno zakładać, że każde zalanie sąsiedniego lokalu zostanie pokryte. Nie obowiązuje tu bezwarunkowa zasada wypłaty. Trzeba zbadać okoliczności, właściwe postanowienia umowy oraz przesłanki i wyłączenia dotyczące tego zakresu.
Sam kierunek przepływu wody nie wystarcza do rozstrzygnięcia sprawy. Miejsce, z którego wypłynęła woda, nie przesądza odpowiedzialności. Dlatego w rozmowie z sąsiadem najlepiej trzymać się faktów: kiedy zauważono wodę, gdzie wystąpiły ślady, jakie działania podjęto i kto był obecny. Nie warto deklarować winy, obiecywać zapłaty ani uzgadniać wysokości szkody przed analizą dokumentów.
Dobrą praktyką jest stworzenie dwóch oddzielnych zestawów informacji. Pierwszy opisuje uszkodzenia we własnym lokalu, drugi — zgłoszone uszkodzenia w lokalu sąsiada. Nie łącz obu roszczeń w jeden nieprecyzyjny opis. Wspólne mogą być zdjęcia źródła zdarzenia, chronologia oraz protokół administratora, lecz zakres oceny pozostaje odrębny.
Co sprawdzić w OWU InterRisk
Punktem wyjścia powinna być wersja OWU przypisana do konkretnej polisy. W Ogólnych Warunkach Ubezpieczenia Pakiet Mieszkanie + z 2026 roku zalanie wymieniono wśród zdarzeń, po których InterRisk Kontakt może udzielić natychmiastowej pomocy assistance, jeśli zdarzenie spowodowało szkodę w miejscu ubezpieczenia. Ten zapis dotyczy pomocy assistance i nie jest obietnicą wypłaty za każdą szkodę wodną.
W pierwszej kolejności odszukaj definicję zalania obowiązującą w Twoich OWU. Dopiero jej zestawienie z ustaloną przyczyną pozwala sprawdzić, czy zdarzenie odpowiada warunkom umowy. Nie należy tworzyć własnej definicji na podstawie samego śladu wody ani przenosić postanowień z innej wersji dokumentu.
Następnie sprawdź zakres ubezpieczonego mienia. Polisa może rozróżniać różne elementy nieruchomości i wyposażenia, dlatego lista uszkodzeń powinna odpowiadać temu, co faktycznie objęto umową. Przy każdym elemencie warto zanotować rodzaj szkody i wskazać materiał dokumentujący jego stan.
Wysokość sumy ubezpieczenia mienia jest ustalana na wniosek ubezpieczającego i powinna odpowiadać wartości ubezpieczonego mienia, z zastrzeżeniami wskazanymi w OWU. Kwotę wpisaną do polisy należy zweryfikować w dokumentach umowy. Suma ubezpieczenia, suma gwarancyjna lub uzgodniony limit stanowią górną granicę odpowiedzialności InterRisk za wypadki w ciągu 12 miesięcy okresu ubezpieczenia.
Trzeba też pamiętać, że wypłata zmniejsza odpowiednią sumę lub limit o kwotę odszkodowania albo świadczenia. Po wcześniejszej szkodzie nie należy więc opierać się wyłącznie na wartości początkowej widocznej w dokumencie. Istotny jest aktualnie dostępny poziom ochrony wynikający z konkretnej umowy.
Osobnej lektury wymagają wyłączenia i ograniczenia odpowiedzialności. Materiał informacyjny OWU wskazuje między innymi szkody, gdy dom lub mieszkanie nie były zamieszkiwane ani doglądane przez okres dłuższy niż 60 dni. Nie jest to jedyne ograniczenie, a jego zastosowanie zależy od pełnej treści OWU i okoliczności. Sprawdź również postanowienia dotyczące obowiązków po szkodzie oraz dokumentów potrzebnych do jej oceny.
Co zrobić po zalaniu krok po kroku
1. Zadbaj o bezpieczeństwo
Najpierw chroń ludzi, dopiero potem mienie.
Jeżeli woda znajduje się w pobliżu instalacji elektrycznej, nie dotykaj mokrych urządzeń ani przewodów. Działaj wyłącznie w zakresie, który nie naraża Ciebie ani innych osób.
2. Ogranicz dalszy napływ wody
Jeśli jest to bezpieczne i możliwe, zatrzymaj dopływ wody lub powiadom osobę, która może to zrobić. Skontaktuj się z administratorem lub zarządcą, gdy źródło wycieku może znajdować się w części wspólnej albo innym lokalu. Odsuń niezniszczone przedmioty od mokrej strefy, ale nie przeprowadzaj pochopnie pełnego remontu przed udokumentowaniem stanu.
3. Zapisz chronologię i wykonaj dokumentację
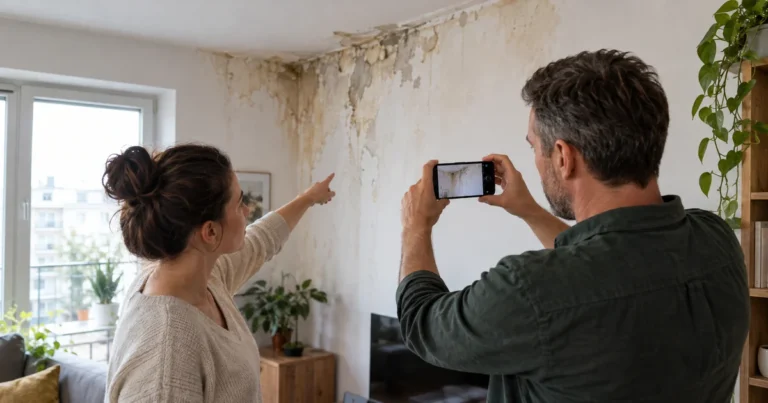
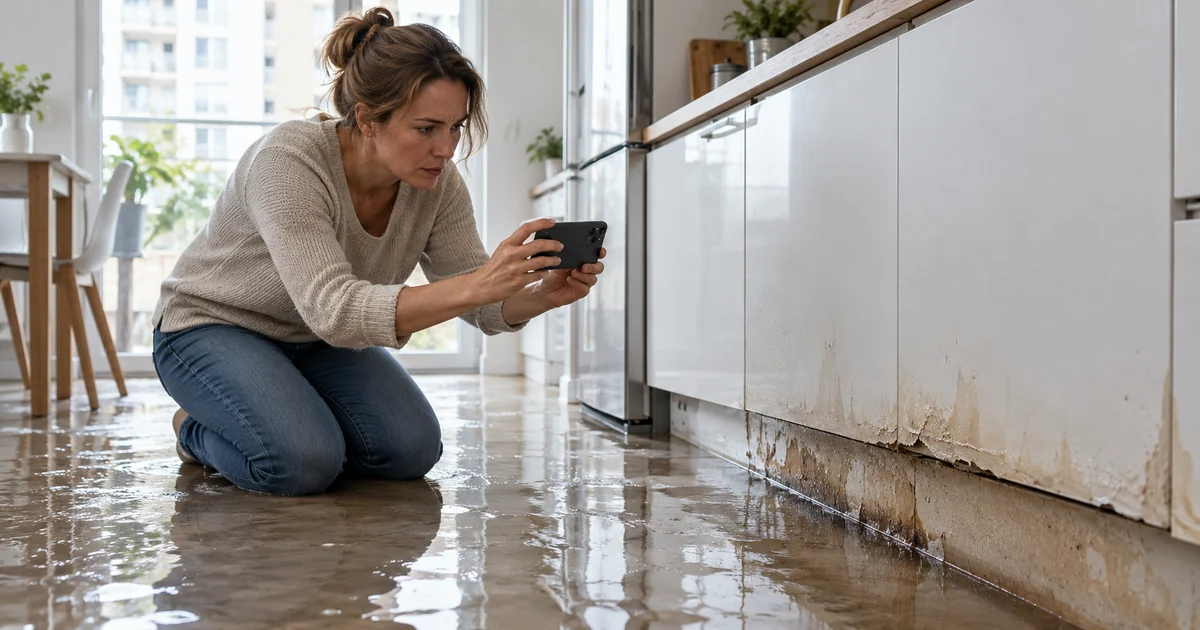
Zanotuj godzinę zauważenia szkody, widoczne źródło wody, kolejne działania oraz osoby obecne na miejscu. Wykonaj zdjęcia ogólne i zbliżenia uszkodzeń. Fotografuj stan przed sprzątaniem, o ile nie zagraża to bezpieczeństwu. Nie przypisuj przyczyny, jeśli nie została jeszcze ustalona — oddziel obserwacje od przypuszczeń.
4. Zbierz dokumenty
OWU wymieniają przy szkodzie zalaniowej między innymi szczegółowy opis uszkodzonego mienia, udokumentowane koszty ratowania lub usuwania pozostałości oraz dane i zeznania świadków, o ile są w posiadaniu ubezpieczonego. Przydatny jest też protokół sporządzony z udziałem zarządcy, administratora albo właściwej instytucji odpowiedzialnej za wodę lub kanalizację — również o ile jest dostępny.
Zachowuj rachunki i potwierdzenia poniesionych wydatków. Każdy koszt powiąż z konkretną czynnością lub uszkodzonym elementem. Brak dokumentu, którego nie posiadasz, nie powinien skłaniać do tworzenia zastępczych oświadczeń niezgodnych z rzeczywistością.
5. Zgłoś szkodę bez zwłoki
Po uzyskaniu informacji o szkodzie z ubezpieczenia mienia należy zawiadomić InterRisk niezwłocznie, nie później niż w ciągu 7 dni. OWU przewidują zgłoszenie przez formularz, telefon lub e-mail, jednak przed użyciem danych kontaktowych sprawdź ich aktualność w dokumentach polisy lub bieżących materiałach InterRisk.
W zgłoszeniu podaj fakty, chronologię, opis uszkodzeń oraz wykonane działania zabezpieczające. Dołącz dostępne materiały, a brakujące dokumenty uzupełnij zgodnie z otrzymanymi wskazaniami. Nie określaj samodzielnie wysokości należnego świadczenia — zależy ona między innymi od umowy, właściwej sumy lub limitu, zakresu szkody, wyłączeń oraz ustaleń prowadzonych w sprawie.
FAQ
Czy każda awaria instalacji oznacza ochronę po zalaniu?
Nie. Życiowy opis awarii nie zastępuje definicji z OWU. Konieczne jest porównanie przyczyny i skutków zdarzenia z zakresem konkretnej polisy, sprawdzenie przedmiotu ubezpieczenia oraz właściwych wyłączeń.
Czy InterRisk zawsze zapłaci za remont zalanego mieszkania?
Nie można tego założyć z góry. Decyzja zależy od konkretnej umowy i ustaleń dotyczących szkody. Sama obecność wody nie przesądza ani o zasadności roszczenia, ani o wysokości świadczenia.
Czy odpowiadam za zalanie mieszkania sąsiada?
Tego nie da się rozstrzygnąć wyłącznie na podstawie miejsca, z którego napłynęła woda. Należy ustalić okoliczności i przeanalizować odpowiednie postanowienia umowy. Nie składaj deklaracji o winie ani zapłacie przed taką oceną.
Jakie dokumenty przygotować po zalaniu?
Przygotuj opis uszkodzonego mienia, dokumentację zdjęciową, chronologię zdarzeń oraz potwierdzenia kosztów związanych z ratowaniem lub usuwaniem pozostałości. Jeśli posiadasz, dołącz dane świadków oraz protokół sporządzony przez administratora, zarządcę nieruchomości lub właściwą instytucję wodno-kanalizacyjną.
Kiedy trzeba zgłosić szkodę?
W OWU Pakiet Mieszkanie + zgłoszenia szkody z ubezpieczenia mienia należy dokonać niezwłocznie po uzyskaniu informacji o szkodzie, nie później niż w ciągu 7 dni. Nie warto czekać na skompletowanie każdego załącznika, jeśli miałoby to opóźnić samo zawiadomienie.
Co sprawdzić przed wyborem polisy dla mieszkania kupowanego na kredyt?
Sprawdź przedmiot ochrony, sumę ubezpieczenia, wymagania wynikające z finansowania oraz zgodność wybranego wariantu z własnymi potrzebami. Pomocne będzie omówienie szczegółów ubezpieczenia mieszkania do kredytu w InterRisk.
Najważniejsze wnioski i ubezpieczenie online
Po zalaniu działaj w stałej kolejności: zadbaj o bezpieczeństwo, ogranicz dalszy napływ wody, udokumentuj stan, zbierz dostępne materiały i szybko zgłoś zdarzenie. Oddziel szkody we własnym lokalu od roszczenia sąsiada i nie przesądzaj odpowiedzialności. W OWU oraz polisie sprawdź definicję zalania, zakres mienia, sumę lub limit, wyłączenia, obowiązki po szkodzie i zasady pomocy assistance.
Jeśli chcesz dobrać ochronę domu lub mieszkania, przejdź do formularza online. Przed zawarciem umowy sprawdź zakres i wariant ubezpieczenia.