Wynajmowane mieszkanie wymaga innego spojrzenia niż lokal zajmowany przez właściciela. Zanim wybierzesz ubezpieczenie, ustal, co należy do Ciebie, co wnosi najemca i jakie zdarzenia rzeczywiście chcesz uwzględnić. Punktem wyjścia powinna być rzeczywista funkcja lokalu, a nie samo przekonanie, że „mieszkanie jest ubezpieczone”. Pakiet Mieszkanie + InterRisk może obejmować szkody polegające na utracie, uszkodzeniu lub zniszczeniu mieszkania oraz stałych elementów, ale ostateczny zakres wynika z zawartej umowy. Ten poradnik pomaga przygotować listę pytań przed zakupem lub zmianą ochrony. Odwołuje się do OWU Pakiet Mieszkanie + zatwierdzonych uchwałą Zarządu InterRisk z 27 stycznia 2026 r. i nie zakłada automatycznej ochrony wyposażenia, OC ani szkód spowodowanych przez najemcę.
Zacznij od sposobu użytkowania lokalu
Pierwsze pytanie nie brzmi: „ile kosztuje polisa?”, lecz: „jak mieszkanie jest używane?”. Lokal przeznaczony na wynajem powinien być opisany zgodnie ze stanem faktycznym. Przed zawarciem lub zmianą umowy potwierdź w InterRisk sposób użytkowania lokalu i poproś o wskazanie, jak ta informacja wpływa na ofertę. Dzięki temu dane przyjęte przy zawieraniu umowy będą odpowiadały rzeczywistemu sposobowi użytkowania mieszkania.
Przygotuj krótką informację o mieszkaniu: kto w nim mieszka, czy najem jest ciągły, czy między umowami występują przerwy oraz jakie rzeczy pozostają własnością wynajmującego. Dzięki temu łatwiej sprawdzić zakres wpisany do umowy, zamiast opierać się na ogólnej nazwie produktu.
Warto również wskazać elementy, które mogą ulegać zmianom w czasie. Jeśli wymieniasz zabudowę kuchenną, kupujesz nowy sprzęt do lokalu lub mieszkanie przez pewien okres pozostaje niezamieszkane, koniecznie wróć do zakresu ochrony ubezpieczeniowej. Aktualna lista mienia pozwala zauważyć, że warunki ustalone wcześniej mogą nie odpowiadać obecnemu wyposażeniu oraz sposobowi użytkowania nieruchomości.
Przed rozmową o wariancie przeczytaj opis ubezpieczenia domu i mieszkania i zapisz pytania dotyczące konkretnego lokalu. Materiał na stronie pomaga uporządkować temat, ale decyzję opieraj na dokumentach swojej umowy.
Rozdziel mieszkanie, stałe elementy i wyposażenie
W mieszkaniu na wynajem łatwo wrzucić wszystko do jednego worka. Tymczasem ściany, zabudowa i ruchome rzeczy właściciela nie powinny być traktowane jako jedna pozycja bez sprawdzenia definicji oraz zakresu. OWU Pakiet Mieszkanie + wymieniają mieszkanie i stałe elementy wśród przedmiotów, których utrata, uszkodzenie lub zniszczenie może być objęte ochroną. Nie oznacza to jednak, że każdy składnik jest objęty w każdej umowie.
Mieszkanie i stałe elementy
Ustal, co w dokumentach InterRisk mieści się pod pojęciem mieszkania, a co jest stałym elementem. Na własnej liście oddziel mieszkanie jako przedmiot ochrony od zamontowanych na stałe elementów. Przy każdym z nich sprawdź, czy został uwzględniony w umowie i do jakich zdarzeń odnosi się ochrona.
Praktyczna lista kontrolna może obejmować:
Celem nie jest tworzenie własnych definicji ubezpieczeniowych. Lista ma pomóc w precyzyjnym formułowaniu pytań i weryfikacji, czy stałe elementy są poprawnie wskazane w konkretnej umowie.
Wyposażenie właściciela
Sofa, stół, pralka czy telewizor mogą należeć do właściciela, ale sam fakt pozostawienia ich w lokalu nie dowodzi ochrony. Sporządź spis rzeczy, dopisz markę, model, orientacyjny rok zakupu i zachowaj dostępne dowody nabycia. Następnie zapytaj, czy wyposażenie właściciela zostało objęte ochroną oraz według jakich warunków będzie oceniana ewentualna szkoda.
Nie przenoś automatycznie ustaleń dotyczących mieszkania lub stałych elementów na ruchome wyposażenie. Sprawdź osobno przedmiot ubezpieczenia, wybrane ryzyka i właściwe limity. Jeżeli lokal jest umeblowany, dokumentacja przekazania wyposażenia najemcy ułatwia później ustalenie, co znajdowało się w mieszkaniu i w jakim było stanie.
Sprawdź OC i szkody związane z najmem
Błędem jest założenie, że każda szkoda powstała podczas najmu zostanie rozliczona z polisy właściciela. Tego nie wolno przyjmować bez sprawdzenia. Zapytaj InterRisk osobno o zakres OC w Twojej umowie, osoby objęte ochroną oraz relację między odpowiedzialnością właściciela i najemcy. Nie zakładaj, że OC obejmuje każdą sytuację lub automatycznie chroni również najemcę.
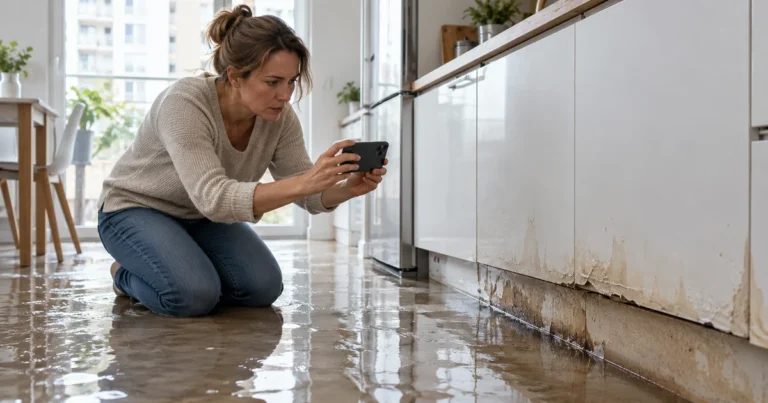
Tak samo potraktuj szkody przypisywane najemcy. Zalana podłoga, uszkodzona zabudowa czy zniszczony sprzęt to różne sytuacje. Samo wskazanie sprawcy nie przesądza, czy zdarzenie mieści się w ochronie. Kluczowe są przedmiot, przyczyna i wykupiony zakres, a nie potoczna etykieta „szkoda najemcy”. Jeśli analizujesz ryzyko związane z wodą, pomocny będzie również poradnik o ochronie mieszkania na wypadek zalania.
Pytania, które warto zadać przed zakupem
W odpowiedzi poproś o wskazanie odpowiedniego zapisu w ofercie, polisie lub OWU. Nie zakładaj automatycznej ochrony tylko dlatego, że szkoda wydarzyła się w ubezpieczonym mieszkaniu.
Przeczytaj limity i wyłączenia
Pakietowa nazwa produktu nie oznacza, że wszystkie ryzyka są aktywne. Zgodnie z OWU, ochrona nie obejmuje ryzyk, które nie zostały wykupione. Dlatego należy porównać ofertę z polisą i zaznaczyć każde faktycznie wykupione ryzyko. Jeśli dane ryzyko nie jest wymienione w dokumentach umowy, nie należy traktować go jako dorozumianego dodatku.
Limity należy czytać w kontekście. OWU rozróżniają je według przedmiotu ubezpieczenia, ryzyka lub kosztu oraz rodzaju nieruchomości. Nie przenoś kwoty znalezionej przy jednej usłudze na całe mieszkanie. Sprawdź limit właściwy dla danej pozycji i upewnij się, że rozumiesz, do czego dokładnie się odnosi.
Szczególną uwagę poświęć przerwom między najemcami. Wśród ograniczeń ochrony dokument produktu wskazuje szkody, gdy mieszkanie nie było zamieszkiwane lub doglądane przez okres dłuższy niż 60 dni. Jeżeli lokal czasem stoi pusty, ustal sposób kontroli i reagowania na awarie.
Okres ponad 60 dni nie powinien zostać przeoczony podczas planowania najmu.
OWU przewidują również brak odpowiedzialności InterRisk, jeżeli ubezpieczający wyrządził szkodę umyślnie. To kolejny powód, by nie sprowadzać całej analizy do pytania „czy mieszkanie ma polisę?”. Znaczenie mają okoliczności zdarzenia, osoba odpowiedzialna i treść umowy.
Szersze omówienie podejścia do zakresu znajdziesz w poradniku dotyczącym sprawdzania zakresu ochrony domu w InterRisk. W swoim przypadku wróć jednak do aktualnej polisy oraz Ogólnych Warunków Ubezpieczenia (OWU) Pakiet Mieszkanie +.
Przygotuj lokal i dokumenty na wypadek szkody
Dobra organizacja zaczyna się przed przekazaniem kluczy. Zrób zdjęcia pomieszczeń oraz rzeczy właściciela i przygotuj opis stanu mieszkania. W protokole zdawczo-odbiorczym rozdziel stałe elementy od ruchomego wyposażenia. Zachowaj dokumenty dotyczące zakupu lub naprawy, jeśli je posiadasz. Taki porządek nie rozszerza ochrony, ale pomaga ustalić stan mienia przed zdarzeniem.
Przed rozpoczęciem naprawy sprawdź w OWU zasady oględzin i ustal dalsze postępowanie z InterRisk. Nie zwlekaj z działaniami niezbędnymi do zabezpieczenia mienia lub zmniejszenia rozmiaru szkody. Zachowaj zdjęcia i dokumenty kosztowe.
Przy zgłoszeniu InterRisk może wymagać szczegółowego opisu uszkodzonego, zniszczonego lub utraconego mienia. Przygotuj nazwę, rodzaj, typ, model, numer fabryczny, przeznaczenie oraz rok produkcji lub zakupu, o ile masz te dane. W przypadku zalania może być potrzebny protokół zarządcy lub administratora, jeżeli znajduje się w posiadaniu zgłaszającego.
Zachowaj rachunki, kosztorysy i inne dokumenty dotyczące rozmiaru szkody oraz wysokości odszkodowania. InterRisk może je weryfikować, dlatego spójna dokumentacja kosztów jest ważniejsza niż odtworzona po czasie lista wydatków.
Polisę traktuj jako jedno z narzędzi ochrony właściciela. Oddziel ochronę ubezpieczeniową od ustaleń najmu i dokumentowania stanu lokalu. Umowa najmu, kaucja, protokół przekazania oraz zabezpieczenia techniczne pełnią odrębne funkcje; nie zakładaj, że jeden element automatycznie zastąpi pozostałe.
Jeżeli zakres został sprawdzony i odpowiada sposobowi użytkowania lokalu, możesz przejść do formularza InterRisk:
FAQ
Czy Pakiet Mieszkanie + automatycznie obejmuje całe wyposażenie wynajmowanego lokalu?
Nie należy tego zakładać. Zakres ochrony ruchomego wyposażenia właściciela sprawdź osobno w ofercie, polisie i OWU; samo ubezpieczenie mieszkania i stałych elementów nie oznacza automatycznej ochrony wszystkich rzeczy.
Czy szkoda wyrządzona przez najemcę zawsze będzie objęta ochroną?
Nie ma podstaw do takiego ogólnego wniosku. Konieczne jest ustalenie, jaki przedmiot uległ uszkodzeniu, jaka była przyczyna zdarzenia, jakie ryzyka zostały wykupione oraz czy zastosowanie mają wyłączenia lub limity odpowiedzialności.
Czy OC właściciela obejmuje również najemcę?
Nie zakładaj tego bez potwierdzenia w konkretnej umowie. Zapytaj InterRisk, kto jest ubezpieczony, jaki jest zakres OC oraz jak dokumenty regulują sytuacje dotyczące właściciela i najemcy.
Co sprawdzić, gdy mieszkanie pozostaje puste między umowami najmu?
Zwróć uwagę na sposób doglądania lokalu oraz długość przerwy w jego użytkowaniu. Dokument produktu wskazuje ograniczenie dotyczące mieszkań, które nie były zamieszkiwane lub doglądane przez okres dłuższy niż 60 dni.
Czy po szkodzie można od razu rozpocząć naprawę?
Przed rozpoczęciem naprawy sprawdź w OWU zasady oględzin i ustal dalsze postępowanie z InterRisk. Nie zwlekaj z działaniami niezbędnymi do zabezpieczenia mienia lub zmniejszenia rozmiaru szkody. Zachowaj zdjęcia i dokumenty kosztowe.
Jakie informacje o uszkodzonym mieniu warto przygotować?
Przydatny jest szczegółowy opis rzeczy: nazwa, rodzaj, typ, model, numer fabryczny, przeznaczenie oraz rok produkcji lub zakupu, o ile te dane są dostępne. W przypadku zalania zachowaj również protokół zarządcy, administratora lub właściwej instytucji, jeżeli go otrzymasz.