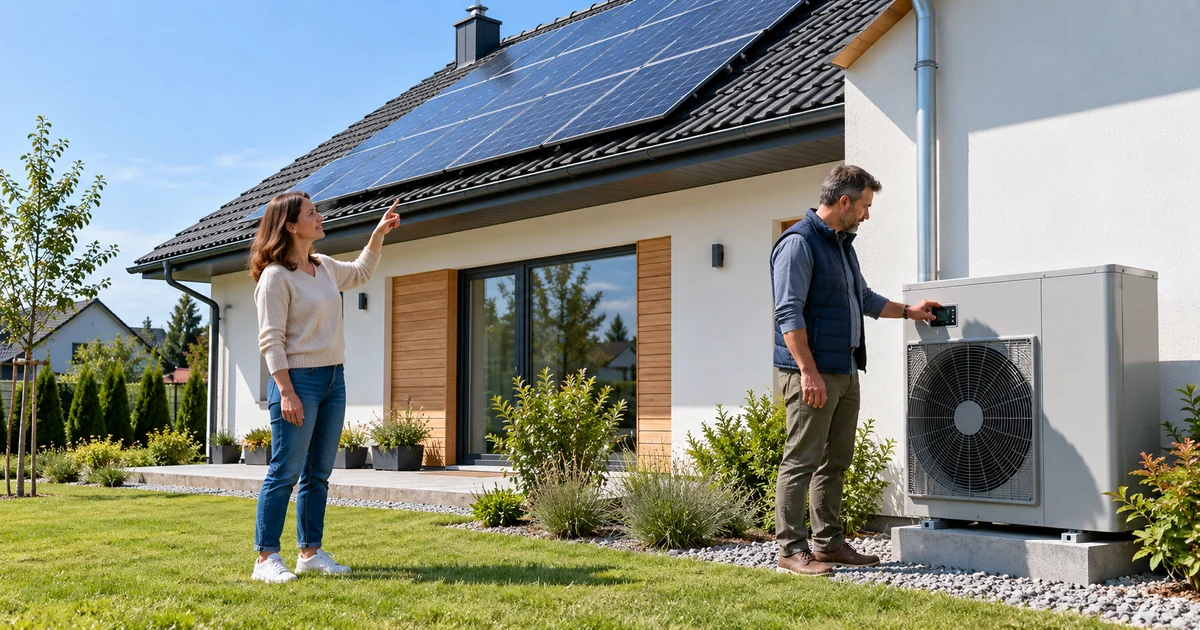
Instalacja fotowoltaiczna i pompa ciepła mogą znacząco podnieść wartość domu, jednak ich obecność na posesji nie oznacza automatycznie, że są odpowiednio ujęte w ubezpieczeniu. Przed zawarciem umowy należy dokładnie sprawdzić nie tylko zakres ryzyk, ale także definicje, przedmiot ubezpieczenia, dokumentację montażową oraz sumę ubezpieczenia. Punktem wyjścia zawsze powinna być konkretna polisa wraz z odpowiednimi OWU. W Ogólnych Warunkach Ubezpieczenia Pakiet Mieszkanie + InterRisk instalacje OZE mogą na wniosek ubezpieczającego zostać objęte ochroną. Nie oznacza to jednak, że każda fotowoltaika, pompa ciepła lub ich awaria jest automatycznie ubezpieczona. Poniższa lista pomaga przygotować niezbędne informacje do świadomej rozmowy o polisie i uniknąć niejasności dotyczących zakresu ochrony dla instalacji.
Od czego zacząć sprawdzanie ochrony
Najpierw ustal, który dokument reguluje Twoją umowę. Opisane tu OWU Pakiet Mieszkanie + zostały zatwierdzone 27 stycznia 2026 roku i dotyczą umów zawieranych po tym dniu. Jeśli polisa została zawarta wcześniej albo później zmieniona, sprawdź wersję OWU wskazaną w dokumentach ubezpieczenia zamiast zakładać, że obowiązuje właśnie ta edycja.
Kolejny krok to odczytanie przedmiotu ubezpieczenia. OWU InterRisk wymieniają OZE wśród przedmiotów, które na wniosek ubezpieczającego mogą również zostać objęte umową. Status OZE powinien wynikać z wniosku i polisy, a nie tylko z faktu, że urządzenia są trwale zamontowane przy domu.
W praktyce warto zestawić obok siebie:
Taki komplet pozwala zadawać precyzyjne pytania. Na stronie dotyczącej zakresu ubezpieczenia domu można rozpocząć od informacji o produkcie, jednak ostateczne ustalenia należy odnieść do własnych dokumentów. Nie należy określać zakresu ochrony wyłącznie na podstawie nazwy produktu.
Jak ustalić sposób ujęcia instalacji
Fotowoltaika nie jest pojedynczym urządzeniem zlokalizowanym w jednym miejscu – zestaw może obejmować elementy umieszczone na dachu lub gruncie oraz urządzenia zamontowane wewnątrz budynku. Podobnie pompa ciepła może składać się z części rozmieszczonych w różnych lokalizacjach. Taki układ wymaga odpowiedniego opisu, jednak nie należy samodzielnie klasyfikować instalacji na podstawie potocznego rozumienia pojęć takich jak „budynek”, „budowla”, „element stały” czy „wyposażenie”.
Nie przypisuj z góry każdej instalacji do jednej z tych kategorii. Pytanie powinno brzmieć nie „czy fotowoltaika jest zawsze elementem budynku?”, lecz: do jakiego przedmiotu ubezpieczenia przypisano każdy składnik w tej umowie? Odpowiedź powinna uwzględniać konstrukcję instalacji, jej położenie, sposób montażu oraz treść wniosku i polisy.
Przygotuj krótki opis:
Jeżeli dom nadal jest w trakcie realizacji lub instalacje powstają w trakcie prac, pomocne będzie także sprawdzenie informacji o ubezpieczeniu domu w budowie. Zapis w umowie powinien odpowiadać rzeczywistemu etapowi inwestycji. Nie należy jednak zakładać, że sam montaż w określonym momencie automatycznie przesądza o zakresie ochrony.
⚠️ Ważne: Samo wymienienie OZE w OWU nie potwierdza ochrony konkretnej awarii, przepięcia, pożaru, gradu, kradzieży ani błędu montażowego. Należy osobno sprawdzić przedmiot ubezpieczenia, wybrane ryzyka, ograniczenia, wyłączenia i treść polisy.
Jak opisać wartość fotowoltaiki i pompy ciepła
Przy zawieraniu umowy nie wystarczy powiedzieć, że dom „ma fotowoltaikę”. Potrzebna jest informacja pozwalająca ustalić, co dokładnie ma zostać uwzględnione i jaką wartość przyjęto. Suma ubezpieczenia powinna być omówiona z uwzględnieniem instalacji. Sposób wyceny i znaczenie przyjętej wartości trzeba potwierdzić dla konkretnej umowy — bez zakładania jednej metody ani automatycznego skutku zaniżenia.
Najbezpieczniej przygotować dokumenty, które pokazują rzeczywisty zakres inwestycji. Dokumenty zakupu pomagają odtworzyć skład i wartość zestawu: faktury, specyfikację urządzeń, umowę z wykonawcą oraz dokumenty dotyczące późniejszych rozszerzeń. Jeśli część prac rozliczono oddzielnie, warto zachować materiały w jednym folderze i opisać, do którego urządzenia się odnoszą.
Realistycznym przykładem jest instalacja rozbudowana po kilku latach o dodatkowe elementy. Nie można zakładać, że wcześniejsza informacja przekazana przy zawarciu polisy automatycznie obejmuje późniejszą zmianę. W takiej sytuacji zgłoś zmianę i potwierdź sposób jej ujęcia w umowie. Nie wpisuj samodzielnie nieudokumentowanej kwoty i nie opieraj się wyłącznie na dzisiejszej cenie podobnego urządzenia.
Jeśli nieruchomość jest finansowana kredytem, osobnym zagadnieniem pozostają wymagania związane z zabezpieczeniem finansowania. Wyjaśnia je poradnik o ubezpieczeniu mieszkania do kredytu w InterRisk. Nie zastępuje on jednak ustalenia wartości i statusu OZE w konkretnej polisie domu.
Jakie dokumenty montażowe przygotować
OWU przewidują ograniczenie zakresu ochrony dla wskazanych instalacji grzewczych, wodno-kanalizacyjnych lub elektrycznych do czasu uzyskania protokołów odbioru technicznego. Zastosowanie tej zasady do konkretnej pompy ciepła lub instalacji fotowoltaicznej wymaga sprawdzenia dokumentacji i umowy. Nie można z tego zapisu wyciągać wniosku, że brak jednego dokumentu zawsze całkowicie wyłącza ochronę całej instalacji OZE.
Przed rozmową o ubezpieczeniu przygotuj:
Sprawdź, czy masz protokół odbioru i czy dotyczy on danej instalacji. Jeśli go nie posiadasz, ustal, czy był wymagany dla danej instalacji oraz jakie konsekwencje niesie jego brak w kontekście Twojej umowy. Nie zastępuj protokołu własnym opisem ani zdjęciami – mogą one jedynie uzupełniać dokumentację.
Warto również przejrzeć szerszy poradnik o tym, dlaczego warto ubezpieczyć swój dom w InterRisk. Przy fotowoltaice i pompie ciepła ogólna informacja o domu powinna zostać uzupełniona o dane techniczne instalacji. Im precyzyjniejszy opis przed zawarciem umowy, tym mniej miejsca na nieporozumienia.
Co zrobić po powstaniu szkody
Jeżeli dojdzie do zdarzenia, najpierw wykonaj czynności konieczne do zabezpieczenia mienia i ograniczenia rozmiaru szkody. OWU wskazują, że po szkodzie w mieniu co do zasady nie należy zmieniać przedmiotu ubezpieczenia przed oględzinami osoby upoważnionej przez InterRisk. Wyjątek dotyczy zmian niezbędnych do zabezpieczenia mienia lub zmniejszenia szkody. Nie demontuj uszkodzonych elementów bez potrzeby przed oględzinami.
Szkodę można zgłosić InterRisk przez formularz, telefonicznie, e-mailem, pocztą albo w jednostce organizacyjnej. Przy zgłoszeniu może być potrzebny dokładny opis przebiegu zdarzenia, a także rachunki i faktury dotyczące uszkodzonego mienia. OWU wskazują również zestawienie wysokości strat wraz z dokumentami oraz szczegółowy opis mienia, obejmujący dostępne dane identyfikacyjne.
Praktyczna lista materiałów do zgłoszenia obejmuje:
Faktury i szczegółowy opis mienia mogą być istotną częścią dokumentacji szkody. Nie przesądzają jednak same o odpowiedzialności. InterRisk ocenia zgłoszenie w odniesieniu do umowy i okoliczności zdarzenia. OWU wyłączają też odpowiedzialność za szkodę wyrządzoną umyślnie przez ubezpieczającego lub osobę pozostającą z nim we wspólnym gospodarstwie domowym.
Najczęstsze pytania
Czy fotowoltaika jest zawsze elementem budynku?
Nie można tego przesądzić bez analizy konkretnej instalacji i dokumentów umowy. Klasyfikację należy potwierdzić dla poszczególnych elementów, biorąc pod uwagę ich położenie, sposób montażu oraz zapisy wniosku, polisy i OWU.
Czy pompa ciepła jest automatycznie objęta ubezpieczeniem domu?
Nie należy tego zakładać. Trzeba sprawdzić, czy i w jaki sposób urządzenie zostało wskazane jako przedmiot ubezpieczenia, jakie ryzyka wybrano oraz jakie ograniczenia i wyłączenia mają zastosowanie.
Czy polisa obejmuje awarię albo przepięcie?
Sama obecność urządzenia w domu nie potwierdza ochrony konkretnego zdarzenia. Zakres ryzyk musi wynikać z polisy i właściwych OWU. Przy ocenie ochrony związanej z ogniem pomocny może być poradnik o tym, co sprawdzić w OWU ubezpieczenia domu od pożaru, ale wiążące pozostają dokumenty Twojej umowy.
Czy brak protokołu odbioru zawsze oznacza brak ochrony?
Nie. Dostępny zapis mówi o ograniczeniu zakresu dla wskazanych instalacji do czasu uzyskania protokołów odbioru technicznego. Nie jest to podstawa do automatycznego wyłączenia każdej fotowoltaiki lub pompy ciepła. Znaczenie dokumentu trzeba ocenić w konkretnej umowie.
Jaką wartość instalacji podać przy zawieraniu umowy?
Przygotuj faktury, specyfikacje oraz dokumenty dotyczące późniejszych zmian, a następnie uzgodnij z osobą obsługującą ubezpieczenie, w jaki sposób uwzględnić instalację i jej wartość. Nie zakładaj samodzielnie jednej obowiązkowej metody wyceny.
Co zachować po montażu?
Zachowaj polisę, wniosek, faktury, specyfikacje i protokoły odbioru. Dobrze uporządkowana dokumentacja ułatwia zarówno aktualizację danych w umowie, jak i opis mienia po ewentualnym zdarzeniu.
Przed zakupem przygotuj opis instalacji, dokumenty montażowe oraz wartości wynikające z posiadanych materiałów. Następnie sprawdź, jak fotowoltaika i pompa ciepła zostaną uwzględnione w polisie, a także jakie ryzyka, ograniczenia i wyłączenia będą dotyczyć Twojej umowy. Decyzję podejmuj na podstawie pełnego zestawu dokumentów, nie kierując się wyłącznie nazwą ubezpieczenia.