OC w życiu prywatnym przy ubezpieczeniu mieszkania InterRisk pomaga uporządkować sytuację, w której ktoś kieruje do Ciebie roszczenie po szkodzie związanej z mieszkaniem albo zwykłą czynnością życia prywatnego. Nie oznacza to jednak, że każda polisa mieszkaniowa zawiera taki zakres ani że każde zdarzenie zostanie objęte ochroną. OC nie jest automatycznym dodatkiem do każdej umowy. Przed zakupem i po szkodzie znaczenie mają dokument ubezpieczenia i właściwe OWU.
Zgodnie z OWU Pakiet Mieszkanie + InterRisk przedmiotem OC w życiu prywatnym jest ustawowa odpowiedzialność cywilna za szkody wyrządzone osobom trzecim w związku z posiadaniem lub użytkowaniem ubezpieczonego mienia albo wykonywaniem czynności życia prywatnego, na warunkach określonych w umowie. Ubezpieczenie OC może być zawarte razem z ubezpieczeniem mienia od ryzyk nazwanych lub w formule All Risk, ale może też funkcjonować samodzielnie. Ostateczny zakres ochrony określa konkretna umowa.
Jaką rolę pełni OC w życiu prywatnym
Ubezpieczenie mieszkania i OC w życiu prywatnym odpowiadają na różne potrzeby. W przypadku OC punktem wyjścia nie jest wyłącznie uszkodzenie Twojego lokalu. Kluczowe jest roszczenie osoby trzeciej dotyczące szkody powiązanej z posiadaniem lub użytkowaniem ubezpieczonego mienia albo z czynnościami życia prywatnego. Zdarzenie musi być rozpatrywane na warunkach określonych w umowie.
To ważne rozróżnienie, gdy szkoda zaczyna się w mieszkaniu, ale jej skutki odczuwa ktoś inny. Przykładem może być woda, która wydostała się z lokalu i uszkodziła mienie sąsiada. Innym przykładem jest uszkodzenie rzeczy należącej do gościa podczas zwykłej domowej sytuacji. Takie scenariusze pomagają zrozumieć cel OC, lecz sam opis nie przesądza ochrony. InterRisk ocenia okoliczności, treść polisy i odpowiednie postanowienia OWU.
Przed przyjęciem założenia, że posiadasz OC, sprawdź nazwę wybranego zakresu w dokumencie ubezpieczenia. OWU dopuszczają zawarcie go zarówno w pakiecie z ochroną mienia, jak i samodzielnie. Nie należy więc utożsamiać samego faktu posiadania polisy na dom lub mieszkanie z aktywnym OC w życiu prywatnym.
Jeśli chcesz szerzej uporządkować relację między zdarzeniem w lokalu a ochroną mienia, przeczytaj także poradnik o tym, co zrobić po zalaniu mieszkania. Warto jednak pamiętać, że szkoda we własnym mieniu i roszczenie osoby trzeciej wymagają osobnej analizy właściwego zakresu umowy.
Jak analizować szkody sąsiada lub gościa
Najpierw oddziel sam przebieg zdarzenia od oceny, czy InterRisk ponosi odpowiedzialność. Informacja, że szkoda wydarzyła się w domu, nie wystarcza. Trzeba ustalić, co dokładnie się stało, kto poniósł szkodę, z jaką konkretną czynnością lub mieniem wiąże się roszczenie oraz kto miał być objęty umową ubezpieczeniową.
Zalanie sąsiedniego lokalu
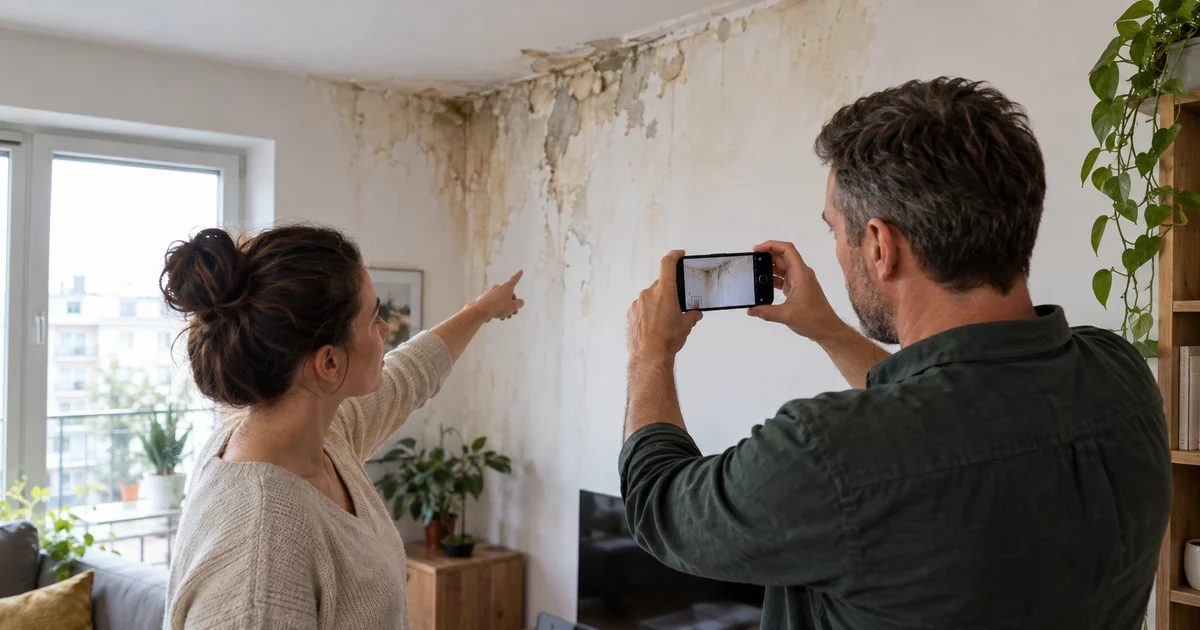
Wyobraź sobie, że woda z Twojego mieszkania przedostaje się do lokalu sąsiada znajdującego się poniżej. Sąsiad zgłasza uszkodzenie ściany oraz należących do niego przedmiotów. To realistyczny przykład sytuacji, która może skłonić do sprawdzenia zakresu ubezpieczenia OC w życiu prywatnym. Nie można jednak z góry stwierdzić, że wypłata odszkodowania nastąpi automatycznie. Konieczna jest analiza okoliczności zdarzenia, treści polisy oraz definicji i warunków określonych w Ogólnych Warunkach Ubezpieczenia (OWU).
Szkoda dotycząca gościa
Podczas wizyty może dojść do uszkodzenia rzeczy należącej do gościa lub do zdarzenia, po którym gość kieruje roszczenie. Istotne jest wówczas, czy poszkodowany spełnia w danej sytuacji warunki właściwe dla osoby trzeciej, a samo zdarzenie mieści się w umówionym zakresie. Przykład ilustruje rodzaj problemu, a nie gwarancję wypłaty odszkodowania.
Zdarzenie spowodowane przez domownika
Jeżeli szkodę miał spowodować domownik, nie zakładaj, że każda osoba mieszkająca pod tym samym adresem jest automatycznie objęta ochroną. Trzeba sprawdzić, kto jest osobą ubezpieczoną według dokumentów dotyczących konkretnej umowy. Dotyczy to również sytuacji, w której roszczenie wynika z zachowania dziecka lub innej osoby wspólnie mieszkającej.
Żaden z tych przykładów nie przesądza o wypłacie odszkodowania. Ochrona zależy od okoliczności zdarzenia, definicji osób ubezpieczonych oraz warunków konkretnej umowy. Jeżeli analizujesz ochronę mieszkania w szerszym kontekście, pomocny będzie również materiał o tym, jaki zakres ubezpieczenia domu od pożaru warto sprawdzić w OWU InterRisk.
Kto powinien być objęty ubezpieczeniem
OC ma znaczenie tylko wtedy, gdy dokumenty umowy odpowiadają rzeczywistej sytuacji domowej. Sama potoczna nazwa „domownik” nie zastępuje definicji stosowanej w polisie i OWU. Przed zawarciem umowy warto zestawić listę osób, których codzienne zachowania mogą prowadzić do roszczenia, z zakresem podmiotowym wybranego ubezpieczenia.
Sprawdź w szczególności:
Nie ma jednej uniwersalnej odpowiedzi dla wszystkich gospodarstw domowych. Sytuacja osoby mieszkającej samotnie różni się od sytuacji rodziny, a ta z kolei od sytuacji osób korzystających z lokalu na podstawie określonego tytułu prawnego.
Jeżeli mieszkanie jest związane z finansowaniem bankowym, warto osobno przeczytać przewodnik dotyczący ubezpieczenia mieszkania do kredytu. Wymagania dotyczące ochrony mienia nie powinny być automatycznie utożsamiane z zakresem ubezpieczenia OC w życiu prywatnym.
Jak postąpić po zgłoszeniu roszczenia
Gdy dowiadujesz się o szkodzie, najpierw zbierz podstawowe informacje: datę, miejsce, przebieg zdarzenia, dane uczestników oraz szczegółowy opis uszkodzeń. Jeżeli poszkodowany przekazał pisemne roszczenie, zachowaj je jako dowód. Zabezpiecz również wszystkie dokumenty, które już posiadasz i które mogą być istotne w kontekście zdarzenia lub powstałych strat.
Zgodnie z OWU Pakiet Mieszkanie + po uzyskaniu informacji o szkodzie z OC w życiu prywatnym należy zawiadomić InterRisk niezwłocznie, nie później niż w ciągu 7 dni. Nie odkładaj zgłoszenia do czasu, gdy zbierzesz każdy możliwy dokument. Przekaż dostępne informacje, a następnie uzupełniaj materiał stosownie do sprawy i otrzymanych wskazówek.
Zawiadomienie można złożyć za pośrednictwem formularza internetowego, telefonicznie, e-mailem, pocztą tradycyjną lub osobiście w jednostce InterRisk. Przed skorzystaniem z wybranego kanału warto sprawdzić aktualne dane kontaktowe. Przycisk na końcu artykułu prowadzi do zakupu ubezpieczenia domu lub mieszkania, a nie do zgłoszenia szkody.
Jakie materiały przygotować
Dokładny zestaw wymaganych dokumentów zależy od rodzaju zdarzenia. Ogólne Warunki Ubezpieczenia (OWU) wskazują między innymi na konieczność dostarczenia: pisemnego zgłoszenia roszczenia z opisem przebiegu zdarzenia, posiadanych rachunków i faktur, dokumentu potwierdzającego tytuł prawny oraz szczegółowego zestawienia strat wraz z odpowiednimi dowodami źródłowymi. Należy pamiętać, że lista ta nie jest zamknięta i może różnić się w zależności od konkretnej sytuacji.
Praktyczny pakiet startowy może obejmować:
W toku likwidacji współpracuj z InterRisk: udzielaj potrzebnych wyjaśnień, przekazuj wymagane dowody i dokumenty oraz umożliwiaj ustalenie okoliczności i wysokości szkody, a także zasadności roszczenia.
W rozmowie z poszkodowanym trzymaj się faktów. Nie obiecuj wypłaty odszkodowania i skonsultuj dalsze działania z InterRisk przed uznaniem swojej odpowiedzialności. Dokładne obowiązki stron wynikają z dokumentów właściwych dla danej umowy.
Co sprawdzić przed wyborem OC
Dobrze dobrane ubezpieczenie OC zaczyna się od pytań odnoszących się do Twojego gospodarstwa domowego, a nie od ogólnego hasła „ubezpieczenie mieszkania”. Przed zakupem przejrzyj polisę i OWU pod kątem osób, mienia, codziennych czynności i sposobu zawarcia ochrony.
Najważniejsze punkty kontroli to:
Obecność OC w umowie: upewnij się, że wybrany dokument rzeczywiście obejmuje OC w życiu prywatnym.
Osoby objęte ochroną: porównaj definicje z faktycznym składem gospodarstwa domowego.
Nie kopiuj parametrów z cudzej polisy ani z ogólnego opisu produktu. Sprawdzenie polisy i OWU jest konieczne także wtedy, gdy OC zostało kupione razem z ubezpieczeniem domu lub mieszkania. Dokument właściwy dla Twojej umowy jest ważniejszy niż przykładowy scenariusz.
FAQ
Czy OC w życiu prywatnym jest zawsze częścią ubezpieczenia mieszkania?
Nie należy tego zakładać. OWU InterRisk dopuszczają zawarcie OC razem z ubezpieczeniem mienia od ryzyk nazwanych lub All Risk, ale także samodzielnie. Decyduje wybrana umowa, dlatego sprawdź dokument ubezpieczenia.
Czy OC na pewno obejmie zalanie sąsiada?
Sam fakt zalania nie pozwala przesądzić odpowiedzialności InterRisk. Konieczna jest ocena okoliczności, definicji, zakresu polisy oraz właściwych OWU. Więcej informacji na temat ochrony i jej miejsca w umowie znajdziesz na stronie OC w życiu prywatnym InterRisk.
Czy szkoda wyrządzona przez domownika będzie objęta ochroną?
Nie można odpowiedzieć bez sprawdzenia, kto jest osobą ubezpieczoną w konkretnej umowie. Potoczne rozumienie słowa „domownik” może nie wystarczyć do oceny zdarzenia.
W jakim terminie trzeba zgłosić szkodę?
Po uzyskaniu informacji o szkodzie z OC w życiu prywatnym zawiadom InterRisk bez zbędnej zwłoki, nie później niż w ciągu 7 dni. Nie zakładaj jednak, że każde opóźnienie automatycznie oznacza ten sam skutek – sprawa wymaga oceny zgodnie z OWU i okolicznościami.
Jakie dokumenty mogą być potrzebne?
Przygotuj opis zdarzenia oraz materiały, które już posiadasz. W zależności od sprawy mogą to być: zgłoszone roszczenie, rachunki, faktury, dokument dotyczący tytułu prawnego lub zestawienie strat wraz z dokumentami źródłowymi. InterRisk może poprosić o dodatkowe wyjaśnienia lub dowody niezbędne do oceny roszczenia.
Czy można od razu obiecać poszkodowanemu zapłatę?
Nie przesądzaj wyniku likwidacji szkody ani nie obiecuj zapłaty. Opisz fakty, zachowaj otrzymane roszczenie, zgłoś sprawę i konsultuj dalsze działania z InterRisk. Dokładne obowiązki sprawdź w polisie i OWU właściwych dla swojej umowy.
Sprawdź ochronę domu lub mieszkania
OC w życiu prywatnym może być związane z polisą mienia albo zawarte samodzielnie. Przed podjęciem decyzji sprawdź dokładnie, kto jest objęty ubezpieczeniem, jaki zakres ochrony określają Ogólne Warunki Ubezpieczenia (OWU) oraz jakie parametry zostały wskazane w dokumencie ubezpieczenia. Nie podejmuj decyzji wyłącznie na podstawie przykładu szkody – kluczowe jest przeanalizowanie pełnej dokumentacji i warunków polisy.
Formularz służy do zakupu ubezpieczenia domu lub mieszkania online. Zakres OC oraz wszystkie parametry należy wybrać i potwierdzić w dokumentach dotyczących zawieranej umowy.