Gdy wichura zrywa dachówki lub grad uszkadza elewację i okna, najpierw należy usunąć bezpośrednie zagrożenie, a dopiero później przystąpić do porządkowania i zgłaszania szkody. Dokładna dokumentacja pomaga odtworzyć przebieg zdarzenia, zakres uszkodzeń oraz koszty działań ratunkowych, jednak nie przesądza automatycznie o wypłacie odszkodowania. W ramach Pakietu Mieszkanie + InterRisk wichura i grad mogą być objęte ochroną dla wskazanych w OWU domów, budynków i mieszkań, ale ostateczna odpowiedzialność ubezpieczyciela zależy od szczegółów umowy, ubezpieczonego przedmiotu, wybranego wariantu, sumy ubezpieczenia, wyłączeń oraz okoliczności zdarzenia. Poniższa instrukcja przedstawia krok po kroku, jak postępować w pierwszych chwilach po szkodzie, jak dokumentować uszkodzenia, opisywać mienie i zgłaszać zdarzenie do InterRisk.
Najpierw bezpieczeństwo i ograniczenie szkody
Po ustaniu gwałtownego zjawiska oceń sytuację z bezpiecznego miejsca.
Bezpieczeństwo ludzi ma pierwszeństwo przed oględzinami, zdjęciami i zabezpieczaniem mienia.
Jeśli dach, komin, ściana lub drzewo mogą się zawalić, odsuń domowników od zagrożonej strefy i zawiadom właściwe służby.
Rządowe Centrum Bezpieczeństwa zaleca szczególną ostrożność przy przewodach i uszkodzonych instalacjach. Nie dotykaj zwisających ani leżących przewodów i nie próbuj usuwać ich samodzielnie. Gdy zauważysz iskrzenie, popalone przewody albo poczujesz swąd spalonej instalacji, wyłącz elektryczność i gaz, o ile można to zrobić bez narażania się, a następnie wezwij służby techniczne.
Nie oceniaj dachu podczas burzy ani silnego wiatru. Nie wchodź na uszkodzoną konstrukcję, jeżeli nie została uznana za bezpieczną. Luźne dachówki, blacha, szkło i połamane konary mogą spaść także po przejściu nawałnicy.
Kodeks cywilny nakłada na ubezpieczającego obowiązek użycia dostępnych środków w celu ratowania ubezpieczonego mienia, zapobieżenia szkodzie lub zmniejszenia jej rozmiarów. W praktyce chodzi o rozsądne, możliwe do wykonania działania, które mają ograniczyć dalsze straty, na przykład osłonięcie otworu po wybitej szybie, zabezpieczenie wnętrza przed opadem albo przeniesienie niezniszczonych rzeczy z zalewanej części domu. Nie podejmuj jednak prac, które wymagają wejścia na niestabilny dach lub kontaktu z uszkodzoną instalacją.
Jeżeli zlecasz awaryjne zabezpieczenie fachowcowi, poproś o rachunek lub fakturę oraz krótki opis wykonanych czynności. Zachowaj również zdjęcia dokumentujące stan przed zabezpieczeniem i po jego wykonaniu. Zgodnie z Kodeksem cywilnym ubezpieczyciel zwraca koszty wynikłe z zastosowania celowych środków ratunkowych w granicach sumy ubezpieczenia, nawet jeśli środki okazały się bezskuteczne. Umowa lub ogólne warunki ubezpieczenia mogą jednak zawierać postanowienia korzystniejsze dla ubezpieczającego, więc granica sumy ubezpieczenia nie jest jedynym możliwym limitem. Sam rachunek nie oznacza automatycznego zwrotu: liczy się to, czy wydatek wynikł z tych środków i czy środki były celowe.
Co sprawdzić w polisie i OWU InterRisk
W ryzykach nazwanych Pakietu Mieszkanie + InterRisk wichura i grad są wskazane wśród zdarzeń, od których ochrona może obejmować określone w OWU domy jednorodzinne, budynki niemieszkalne, małą architekturę i mieszkania. Samo wystąpienie gradu albo silnego wiatru nie wystarcza jednak do przesądzenia odpowiedzialności.
Przed zgłoszeniem odszukaj polisę i OWU właściwe dla swojej umowy. Sprawdź zakres umowy i ubezpieczone przedmioty. Znaczenie ma między innymi to, czy ochrona dotyczy budynku, stałych elementów i mienia znajdującego się wewnątrz, a także jaki wariant oraz suma ubezpieczenia widnieją w dokumencie.
Nie opieraj zgłoszenia na potocznym rozumieniu wichury ani na znalezionym w internecie progu prędkości wiatru. Opisz zdarzenie zgodnie z tym, co rzeczywiście nastąpiło: kiedy pojawił się silny wiatr lub grad, jak długo trwał, co bezpośrednio uszkodził i jakie były dalsze następstwa. Kwalifikacja zdarzenia powinna wynikać z OWU właściwych dla polisy oraz ustalonych okoliczności.
Jeżeli chcesz wcześniej sprawdzić konstrukcję ochrony, zobacz stronę ubezpieczenia domu i mieszkania. Przydatne może być również omówienie, jak analizować zakres ochrony domu od pożaru. Zasada jest podobna: nazwa ryzyka to dopiero początek, a o rzeczywistym zakresie decydują warunki konkretnej umowy.
Jak udokumentować uszkodzenia
Dokumentację zacznij od krótkiej chronologii. Zapisz datę i przybliżoną godzinę zdarzenia, rodzaj zaobserwowanego zjawiska, moment zauważenia szkody oraz podjęte działania zabezpieczające. Jeśli na miejscu interweniowały służby lub administrator budynku, odnotuj, kto przybył i jaki był zakres udzielonej pomocy.
Opis podziel na czytelne części. Wymień osobno budynek, stałe elementy i wyposażenie, bez przesądzania, że każda pozycja jest objęta ochroną. Przy budynku sprawdź z bezpiecznego miejsca:
Wewnątrz opisz zalane lub uszkodzone tynki, podłogi, zabudowę, drzwi, meble, urządzenia i pozostałe rzeczy. Nie wystarczy zdanie „grad zniszczył wyposażenie”. Przy każdej pozycji wskaż miejsce, rodzaj uszkodzenia i związek ze zdarzeniem, na przykład przedostanie się wody przez uszkodzone pokrycie dachowe.
Jak wykonać zdjęcia
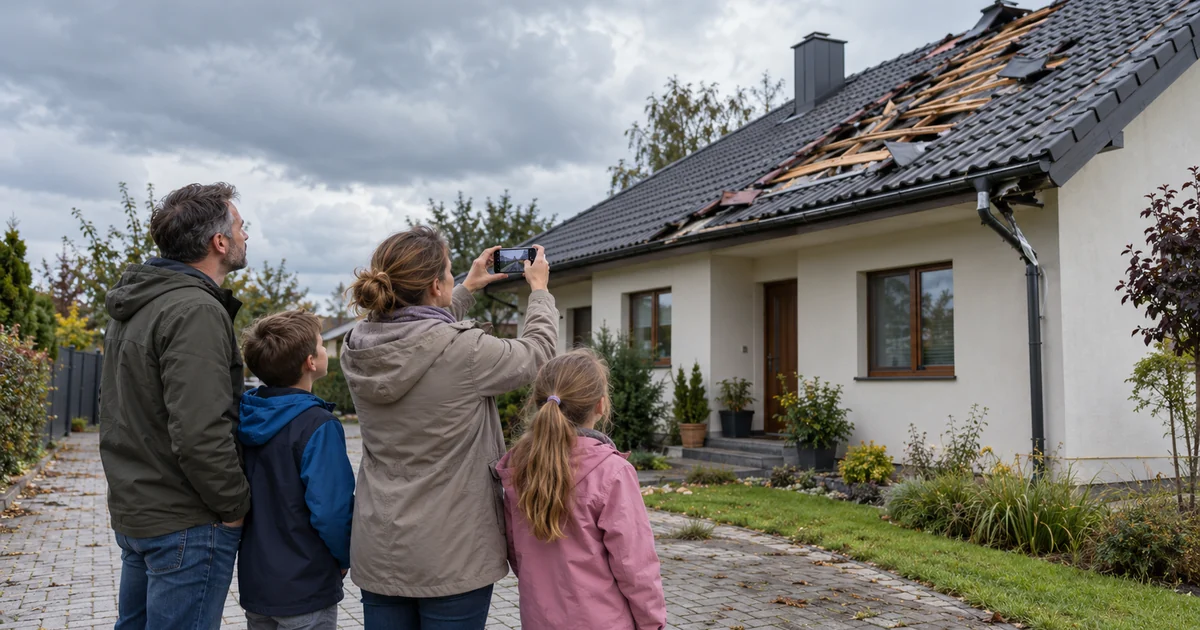
RCB wskazuje, że fotografie budynku i wyposażenia mogą stanowić dowód w procedurze odszkodowawczej. Zrób najpierw zdjęcia ogólne całego miejsca, które pokazują położenie uszkodzonego elementu. Następnie wykonaj zdjęcia szczegółowe uszkodzeń z kilku bezpiecznych perspektyw. W kadrze powinien znaleźć się zarówno rozmiar szkody, jak i jej otoczenie.
Fotografuj przed sprzątaniem, demontażem i naprawą, o ile zwłoka nie zwiększa szkody ani nie zagraża ludziom. Nie usuwaj śladów zdarzenia przed udokumentowaniem, jeśli można je bezpiecznie zachować. Nie odkładaj jednak koniecznego zabezpieczenia tylko po to, by zrobić więcej zdjęć.
Jak opisać mienie i wydatki
OWU InterRisk wskazują, że szczegółowy opis uszkodzonego, zniszczonego lub utraconego mienia powinien zawierać dostępne dane, takie jak nazwa, rodzaj, typ, model i numer fabryczny, a także przeznaczenie oraz rok produkcji lub zakupu, o ile je posiadasz.
Przygotuj zestawienie kosztów związanych z ratowaniem mienia, usuwaniem pozostałości oraz innych poniesionych kosztów objętych ochroną ubezpieczeniową. Zbieraj dowody kosztów zabezpieczenia, takie jak faktury, rachunki, potwierdzenia zapłaty, kosztorysy i opisy wykonanych prac. InterRisk może weryfikować te dokumenty, dlatego samo potwierdzenie zapłaty nie gwarantuje automatycznego zwrotu pełnej kwoty.
Podobny porządek dokumentowania przydaje się także przy innych szkodach w nieruchomości; praktyczny kontekst znajdziesz w poradniku o postępowaniu po zalaniu mieszkania.
Jak zgłosić szkodę w InterRisk
Zgodnie z OWU Pakietu Mieszkanie +, zawiadomienie o szkodzie można złożyć za pośrednictwem formularza, telefonicznie, e-mailem, pocztą tradycyjną lub osobiście w jednostce organizacyjnej InterRisk. Aktualne dane kontaktowe oraz dostępne kanały zgłoszeń należy sprawdzić w polisie oraz w bieżącej instrukcji likwidacji szkody. Zgłoś szkodę niezwłocznie, nie czekając na zebranie wszystkich możliwych dokumentów, jeśli mogłoby to spowodować niepotrzebne opóźnienie. Umowa lub OWU mogą określać konkretny termin na powiadomienie ubezpieczyciela o zdarzeniu.
W zgłoszeniu podaj dane ubezpieczonego, numer polisy, adres miejsca szkody, datę i opis zdarzenia, uszkodzone elementy oraz podjęte działania ratunkowe. Dołącz przygotowane fotografie i dostępne dokumenty. Po wysłaniu zachowaj numer szkody i potwierdzenie zgłoszenia.
InterRisk przeprowadza ustalenia dotyczące stanu faktycznego, zasadności roszczenia oraz wysokości świadczenia. Może również wskazać dodatkowe dokumenty niezbędne w danej sprawie i zweryfikować rachunki oraz kosztorysy. Kompletna dokumentacja ułatwia ocenę, ale nie gwarantuje uznania szkody ani zwrotu wszystkich kosztów.
Najczęściej zadawane pytania
Czy zdjęcia są obowiązkowym załącznikiem do każdego zgłoszenia?
Przywołane postanowienia OWU nie dają podstawy, by uznać zdjęcia za bezwzględnie wymagane w każdej szkodzie po wichurze lub gradzie. Warto je jednak wykonać, ponieważ zgodnie z zaleceniami RCB mogą stanowić dowód w postępowaniu odszkodowawczym.
Czy mogę od razu naprawić dach?
Najpierw zadbaj o bezpieczeństwo i udokumentuj stan, jeśli jest to możliwe bez zwiększania szkody. Awaryjne zabezpieczenie przed deszczem może ograniczyć dalsze straty, ale nie podejmuj samodzielnie prac na niestabilnym dachu. Zachowaj zdjęcia, opis czynności oraz rachunki za pomoc fachowca.
Czy InterRisk zwróci wszystkie koszty zabezpieczenia?
Nie można tego zagwarantować. Zwrot dotyczy kosztów ocenianych w świetle umowy i przepisów. Kodeks cywilny odnosi się do kosztów celowych i granic sumy ubezpieczenia, a InterRisk może weryfikować rachunki, kosztorysy oraz związek wydatku ze szkodą.
Ile czasu ma ubezpieczyciel na wypłatę świadczenia?
Według Kodeksu cywilnego podstawowy termin wynosi 30 dni od otrzymania zawiadomienia o wypadku. Jeżeli w tym czasie nie można wyjaśnić okoliczności potrzebnych do ustalenia odpowiedzialności albo wysokości świadczenia, stosuje się dalszą regułę ustawową. Bezsporna część świadczenia powinna zostać spełniona w terminie podstawowym.
Kiedy potrzebna jest kontrola stanu technicznego budynku?
Prawo budowlane przewiduje kontrolę bezpiecznego użytkowania obiektu, gdy wskutek między innymi silnego wiatru lub intensywnych opadów doszło do uszkodzenia albo bezpośredniego zagrożenia uszkodzeniem, które może zagrozić ludziom, mieniu lub środowisku. Obowiązek zapewnienia takiej kontroli spoczywa na właścicielu lub zarządcy obiektu.
Co zrobić, jeśli nie znam modelu albo roku zakupu rzeczy?
Podaj informacje, które rzeczywiście posiadasz. OWU odnoszą się do danych identyfikujących mienie „o ile są w posiadaniu” ubezpieczonego. Opisz przedmiot możliwie dokładnie, wskaż miejsce i charakter uszkodzenia, a brakujących danych nie zgaduj.
Najważniejsze kroki po szkodzie
Po wichurze lub gradzie nie zaczynaj od sprzątania. Najpierw odsuń ludzi od zagrożenia, zawiadom służby w razie niebezpieczeństwa i wykonaj tylko takie zabezpieczenia, które nie narażają zdrowia. Nie wchodź na dach bez oceny bezpieczeństwa. Następnie sfotografuj miejsce zdarzenia, sporządź chronologiczny opis sytuacji, zinwentaryzuj uszkodzone elementy i zachowaj dokumenty kosztowe. Zgłoś szkodę w InterRisk i odpowiadaj na prośby o dodatkowe materiały. W całym procesie priorytetem jest bezpieczeństwo, a zakres odpowiedzialności wynika z indywidualnej umowy oraz ustaleń dotyczących zdarzenia.
Jeśli dopiero wybierasz ochronę nieruchomości, możesz przejść do zweryfikowanego formularza zakupu: