Ubezpieczenie domu od pożaru warto oceniać nie po samym haśle na ofercie, lecz po zapisach OWU i dokumencie ubezpieczenia. Zakres ochrony nie wynika z samej nazwy produktu. Trzeba sprawdzić, jakie mienie wskazano w umowie, który wariant wybrano, jak opisano pożar, jakie obowiązują wyłączenia oraz co należy zrobić po szkodzie. W OWU InterRisk Pakiet Mieszkanie + pożar występuje w zakresie wariantu od ognia i innych zdarzeń losowych dla określonych kategorii mienia. Nie oznacza to jednak, że każda rzecz znajdująca się na posesji jest automatycznie ubezpieczona. Poniższa lista pomoże przejść przez najważniejsze zapisy bez zgadywania limitów, kwot ani wyniku przyszłego postępowania likwidacyjnego.
Zakres ochrony: od czego zacząć
Pierwszym dokumentem do sprawdzenia jest OWU właściwe dla konkretnej polisy. Techniczna nazwa dokumentu, opis na stronie lub ogólna informacja o produkcie nie zastępują warunków dołączonych do zawartej umowy. Zestaw je z dokumentem ubezpieczenia i odszukaj dwa podstawowe elementy: przedmiot ubezpieczenia oraz wybrany wariant.
W wariancie od ognia i innych zdarzeń losowych OWU InterRisk Pakiet Mieszkanie + wymienia pożar w zakresie dotyczącym między innymi domu jednorodzinnego, domu jednorodzinnego z wyłączeniem stałych elementów, budynku niemieszkalnego, małej architektury i mieszkania. Pożar jest również wymieniony przy mieniu ruchomym. To punkt wyjścia, a nie gotowa odpowiedź dla każdej polisy.
Sprawdź także definicję pożaru w części definicyjnej OWU. Nie warto zastępować jej potocznym rozumieniem ognia. Znaczenie pojęcia użytego w umowie może decydować o tym, czy opisane okoliczności odpowiadają zdarzeniu objętemu ochroną. Następnie porównaj definicję z zakresem wybranego wariantu i zapisami dokumentu ubezpieczenia.
Jeśli dopiero analizujesz dostępne rozwiązanie, przejdź do strony ubezpieczenia domu w InterRisk. Dodatkowe tło znajdziesz w poradniku o tym, dlaczego warto ubezpieczyć dom w InterRisk.
Jak sprawdzić ubezpieczone mienie
Najczęstszy błąd polega na potraktowaniu budynku i jego wyposażenia jako jednego, automatycznie objętego pakietu. Tymczasem OWU rozróżnia kategorie mienia. Dlatego zaznacz w dokumentach, czy umowa obejmuje sam dom, dom z wyłączeniem stałych elementów, budynki niemieszkalne, małą architekturę, ruchomości domowe albo inne wskazane składniki.
Szczególnej uwagi wymagają stałe elementy. Sam fakt, że coś jest trwale zamontowane, nie przesądza jeszcze, w jaki sposób ujęto to w konkretnej umowie. OWU pokazuje, że dom może być ubezpieczony także w formule wyłączającej stałe elementy. Trzeba więc sprawdzić, czy zostały objęte razem z budynkiem, osobno czy w ogóle nie znalazły się w wybranym zakresie.
Praktyczna kontrola może wyglądać następująco: właściciel wypisuje osobno budynek, elementy zamontowane na stałe, wyposażenie oraz obiekty stojące na posesji. Następnie przy każdej pozycji odszukuje odpowiadającą jej kategorię w dokumencie ubezpieczenia. Pożar musi być wymieniony wprost przy danej kategorii mienia, a nie tylko w ogólnym opisie produktu.
Inaczej należy podejść do nieruchomości, w której trwają prace. Informacje dotyczące takiej sytuacji są opisane na stronie ubezpieczenia domu w budowie. Nie należy automatycznie przenosić zakresu dotyczącego ukończonego domu na obiekt w budowie.
Wyłączenia odpowiedzialności
Po sprawdzeniu zakresu przeczytaj wyłączenia. W przywołanych generalnych wyłączeniach OWU InterRisk wskazano między innymi szkodę wyrządzoną umyślnie przez ubezpieczającego. Wymieniono również szkody powstałe wskutek zajęcia lub konfiskaty, strajków i niepokojów społecznych oraz działań wojennych. Lista ta nie jest pełna.
Nie wystarczy więc przeczytać jednego ustępu. W OWU trzeba przejrzeć generalne wyłączenia oraz postanowienia odnoszące się do właściwego wariantu i przedmiotu ubezpieczenia. Szkoda umyślna jest jednym z przykładów, ale nie powinna być przedstawiana jako jedyna sytuacja ograniczająca odpowiedzialność.
W praktyce warto wykonać trzy kroki:
Pełne wyłączenia należy czytać łącznie z zakresem.
Sama obecność słowa „pożar” na liście ryzyk nie rozstrzyga odpowiedzialności w konkretnej sprawie. Bez potwierdzenia w dokumentach właściwych dla polisy nie należy zakładać konkretnych kwot, podlimitów, franszyz ani wysokości odszkodowania.
Obowiązki właściciela i działania po pożarze
Ochrona przeciwpożarowa domu nie zaczyna się w chwili zgłoszenia szkody. Ustawa o ochronie przeciwpożarowej nakłada na właściciela budynku obowiązek przestrzegania wymagań przeciwpożarowych, wyposażenia obiektu w wymagane urządzenia przeciwpożarowe i gaśnice oraz zapewnienia ich regularnych przeglądów, konserwacji i napraw. Właściciel musi również zadbać o możliwość ewakuacji oraz przygotować obiekt do prowadzenia akcji ratowniczej.
W codziennej praktyce oznacza to konieczność dbania o wymagane urządzenia przeciwpożarowe i ich sprawność, a także o to, by droga ewakuacji pozostawała dostępna. Zakres konkretnych wymagań zależy od rodzaju budynku i obowiązujących przepisów, dlatego nie należy zastępować ich uniwersalną listą, która miałaby zastosowanie do każdego domu.
Po zdarzeniu priorytetem jest bezpieczeństwo ludzi. Ubezpieczający ma ustawowy obowiązek użyć dostępnych środków w celu ratowania ubezpieczonego mienia oraz zapobieżenia szkodzie lub zmniejszenia jej rozmiarów. Działania te nie powinny narażać nikogo na niebezpieczeństwo ani utrudniać akcji służb.
OWU InterRisk wymaga, aby w przypadku pożaru niezwłocznie powiadomić Straż Pożarną. Po uzyskaniu informacji o szkodzie w mieniu trzeba też niezwłocznie zgłosić szkodę InterRisk, nie później jednak niż w terminie wskazanym w OWU. W przytoczonym zapisie jest to nie później niż w ciągu 7 dni. Nie jest to zachęta do czekania do ostatniego dnia.
Naruszenie obowiązku zawiadomienia z winy umyślnej lub rażącego niedbalstwa może prowadzić do odpowiedniego zmniejszenia odszkodowania, jeżeli przyczyniło się do zwiększenia szkody albo uniemożliwiło ustalenie okoliczności i skutków zdarzenia. Nie oznacza to automatycznej odmowy po każdym spóźnieniu. Znaczenie mają przesłanki opisane w OWU i okoliczności konkretnej sprawy.
Zgłoszenie szkody i potrzebne dokumenty
OWU przewiduje kilka kanałów zgłoszenia szkody: formularz na stronie InterRisk, zgłoszenie telefoniczne, mailowe, pocztowe lub osobiście w jednostce organizacyjnej InterRisk. Przed skorzystaniem z wybranego kanału sprawdź aktualne dane na oficjalnej stronie lub w dokumentach dołączonych do polisy.
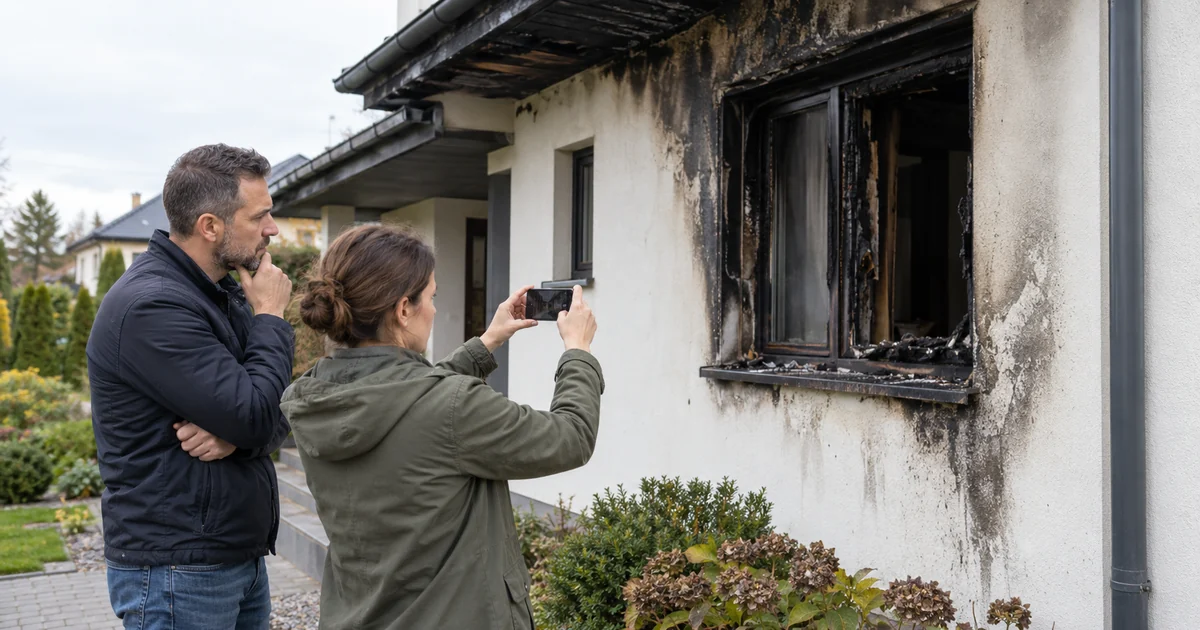
Do zgłoszenia mogą być potrzebne materiały pozwalające odtworzyć zdarzenie i określić rozmiar szkody. Przygotuj przede wszystkim:
Nie jest to zamknięty katalog. InterRisk może potrzebować dodatkowych wyjaśnień, informacji, dowodów lub dokumentów odpowiednich do stanu sprawy. Ubezpieczający lub ubezpieczony powinien umożliwić wykonanie czynności niezbędnych do ustalenia okoliczności zdarzenia, wysokości szkody oraz zasadności i wysokości roszczenia.
Dobrze uporządkowany materiał ułatwia przedstawienie przebiegu zdarzenia, lecz dokumenty nie gwarantują wypłaty. InterRisk ocenia odpowiedzialność na podstawie umowy, OWU, zgromadzonych dowodów i okoliczności szkody.
FAQ i podsumowanie
Czy każde ubezpieczenie domu InterRisk obejmuje pożar?
Nie można tego stwierdzić na podstawie samej nazwy produktu. Pożar jest wymieniony w zakresie wariantu „od ognia i innych zdarzeń losowych” dla określonych kategorii mienia, jednak aby potwierdzić ochronę, należy sprawdzić szczegóły wybranego wariantu, przedmiot ubezpieczenia oraz dokumentację właściwą dla konkretnej polisy.
Czy wyposażenie domu jest chronione razem z budynkiem?
Nie należy tego zakładać. Sprawdź, czy dokument ubezpieczenia obejmuje mienie ruchome i stałe elementy oraz w jaki sposób zostały one przypisane do zakresu. Budynek, stałe elementy i wyposażenie mogą być opisane jako odrębne kategorie.
Gdzie sprawdzić zakres przy mieszkaniu kupowanym na kredyt?
Punktem wyjścia zawsze są OWU oraz dokument konkretnej umowy. Kontekst dotyczący danej nieruchomości znajdziesz również w poradniku o ubezpieczeniu mieszkania do kredytu w InterRisk.
Kiedy zawiadomić InterRisk o szkodzie po pożarze?
Zawiadomienie powinno nastąpić niezwłocznie po uzyskaniu informacji o szkodzie. Przytoczony zapis OWU wyznacza jednocześnie granicę 7 dni. W konkretnej sprawie należy sprawdzić warunki dołączone do swojej polisy.
Czy lista dokumentów w OWU jest zamknięta?
Nie. Część dokumentów przekazuje się, o ile są w posiadaniu zgłaszającego, a wymagania mogą zależeć od stanu sprawy. InterRisk może poprosić o dalsze informacje, wyjaśnienia i dowody niezbędne do oceny roszczenia.
Czy komplet dokumentów zapewnia odszkodowanie?
Nie. Dokumenty służą ustaleniu okoliczności, rozmiaru szkody, odpowiedzialności oraz zasadności i wysokości roszczenia. Decyzję należy odnieść do umowy i OWU, a nie do samego faktu złożenia załączników.
Podsumowując: sprawdź definicję pożaru, wariant, kategorie ubezpieczonego mienia, pełne wyłączenia i obowiązki po zdarzeniu. Po pożarze zadbaj najpierw o bezpieczeństwo, powiadom Straż Pożarną, ograniczaj rozmiar szkody w bezpieczny sposób i zgłoś ją InterRisk bez zwłoki. Dokumentuj to, co rzeczywiście się wydarzyło, nie traktując żadnej listy jako gwarancji wypłaty.
Jeśli chcesz sprawdzić ofertę dla swojej nieruchomości, skorzystaj z kalkulatora przeznaczonego dla domu i mieszkania.