Remont nie tylko zmienia wygląd mieszkania, ale może również wpłynąć na sposób korzystania z lokalu, wartość znajdującego się w nim mienia oraz ryzyko zalania, pożaru czy uszkodzenia części wspólnych. Dlatego przed rozpoczęciem prac warto porównać plan remontu z zakresem polisy oraz odpowiednimi OWU Pakietu Mieszkanie + InterRisk. Kluczowe znaczenie mają rodzaj i skala prac, a nie samo określenie „remont”. Inaczej ocenia się odmalowanie ścian, a inaczej wymianę instalacji elektrycznej, gazowej lub wodno-kanalizacyjnej. Należy także odróżnić szkody dotyczące własnego mienia od odpowiedzialności za szkody wyrządzone sąsiadowi, wspólnocie mieszkaniowej lub innej osobie. Nie każdy remont oraz nie każda szkoda związana z pracami wykonawcy są automatycznie objęte ochroną ubezpieczeniową.
Dlaczego zakres remontu ma znaczenie
Prawo budowlane definiuje remont jako odtworzenie stanu pierwotnego w istniejącym obiekcie, przy czym nie jest to bieżąca konserwacja, a dopuszcza się użycie innych wyrobów niż pierwotnie zastosowane. Potoczne nazewnictwo prac nie przesądza jednak o wymaganych formalnościach ani zakresie ochrony. Konieczność uzyskania pozwolenia, dokonania zgłoszenia lub zastosowania innej procedury zależy od rodzaju robót, charakteru obiektu oraz obowiązujących przepisów.
Podobnie działa umowa ubezpieczenia. Ocenę należy oprzeć na konkretnej polisie, wariancie i właściwych OWU, a także na aneksach lub klauzulach dotyczących danej umowy. Szczególne znaczenie ma remont generalny. OWU Pakietu Mieszkanie + InterRisk przewidują czasowe ograniczenie zakresu ochrony, gdy w okresie ochrony rozpoczyna się remont generalny obejmujący wymianę dachu albo instalacji kominowej, wodno-kanalizacyjnej, gazowej, elektrycznej lub grzewczej.
Ograniczenie obowiązuje do zakończenia prac i wymaganych przepisami Prawa budowlanego odbiorów instalacji oraz przyłączy. W mieszkaniu w budynku wielomieszkaniowym, gdy remont obejmuje wymianę instalacji gazowej, grzewczej, wodno-kanalizacyjnej lub elektrycznej, ograniczenie trwa do uzyskania protokołów odbiorów technicznych tych instalacji. Bez pełnego brzmienia właściwych postanowień nie można natomiast tworzyć własnej listy ryzyk, które pozostają objęte ochroną w tym okresie.
Właściciel lokalu powinien również uwzględniać nieruchomość wspólną. Ma obowiązek utrzymywać lokal w należytym stanie, korzystać z części wspólnych w sposób nieutrudniający korzystania przez innych współwłaścicieli oraz współdziałać z nimi w ochronie wspólnego dobra. Na żądanie zarządu właściciel jest obowiązany umożliwić wstęp do lokalu, ilekroć jest to niezbędne do konserwacji, remontu albo usunięcia awarii w nieruchomości wspólnej. Prace ingerujące w piony, instalacje albo inne części wspólne warto zatem uzgodnić przed rozpoczęciem robót.
Co może zostać uszkodzone podczas prac
Podczas remontu szkoda może dotyczyć odmiennie kwalifikowanych składników mienia: elementów związanych z lokalem, wyposażenia albo materiałów kupionych do prac. Każdą kategorię należy sprawdzić osobno pod kątem definicji, zakresu, sum ubezpieczenia, limitów i wyłączeń określonych w umowie.
Nie wolno zakładać, że stałe elementy i wyposażenie zawsze podlegają tej samej ochronie. UOKiK zwraca uwagę, że sposób kwalifikacji rzeczy oraz instalacji trwale połączonych z budynkiem może wpływać na zastosowaną sumę ubezpieczenia albo potrzebę dodatkowej składki. Dlatego kwalifikacja mienia ma znaczenie jeszcze przed szkodą, a nie dopiero podczas jej likwidacji.
W praktyce warto zestawić plan robót z listą rzeczy, które mogą zostać uszkodzone lub zniszczone. Jeżeli demontowana jest zabudowa, wymieniana instalacja lub czasowo przenoszone jest wyposażenie, trzeba ustalić, do jakiej kategorii OWU zaliczają dane mienie. Następnie należy sprawdzić sumy ubezpieczenia i limity, a także zdarzenia objęte wybranym wariantem. Ogólna informacja, że mieszkanie jest ubezpieczone, nie wystarcza do oceny konkretnej szkody.
Szczególnej ostrożności wymagają materiały budowlane składowane przed montażem. Nie należy zakładać, że wszystkie są zawsze chronione w pełnej wartości.
Materiały budowlane nie powinny być traktowane automatycznie jak stałe elementy.
Ich kwalifikację, sumę lub limit oraz to, czy dokumenty wymagają określonego zabezpieczenia, trzeba sprawdzić w konkretnej umowie i OWU.
Pomocne może być wcześniejsze uporządkowanie zakresu ochrony na stronie dotyczącej ubezpieczenia mieszkania InterRisk. Przy robotach prowadzonych w nieukończonym budynku warto osobno sprawdzić ubezpieczenie domu w budowie, ponieważ nie należy przenosić zasad właściwych dla gotowego mieszkania na inny przedmiot ubezpieczenia.
Szkoda u sąsiada i odpowiedzialność wykonawcy
Uszkodzenie własnej ściany, podłogi lub wyposażenia to inna sytuacja niż zalanie lokalu poniżej, uszkodzenie pionu albo zniszczenie mienia należącego do osoby trzeciej. Ubezpieczenie mienia dotyczy własnego ubezpieczonego majątku. Ubezpieczenie odpowiedzialności cywilnej odnosi się natomiast do określonego w umowie odszkodowania za szkody wyrządzone osobom trzecim, wobec których odpowiedzialność za szkodę ponosi ubezpieczający albo ubezpieczony. Co do zasady, jeżeli strony nie umówiły się inaczej, obejmuje ono szkody będące następstwem przewidzianego w umowie zdarzenia, które miało miejsce w okresie ubezpieczenia.
W Pakiecie Mieszkanie + InterRisk odszkodowanie dla poszkodowanego w ramach OC jest obliczane według zasad odpowiedzialności cywilnej osoby objętej ubezpieczeniem. Oznacza to, że najpierw trzeba ustalić, kto odpowiada za szkodę, a następnie zbadać zakres, limit i wyłączenia konkretnej ochrony. Sam fakt, że zdarzenie nastąpiło podczas remontu, nie przesądza o wypłacie z OC właściciela.
Jeżeli szkodę spowodowała ekipa remontowa, odpowiedzialność wykonawcy wymaga odrębnej oceny. Wykonawca może odpowiadać za szkodę wynikającą z niewykonania lub nienależytego wykonania zobowiązania, chyba że niewykonanie lub nienależyte wykonanie jest następstwem okoliczności, za które nie ponosi odpowiedzialności. Niezależnie od tego, osoba, która z własnej winy wyrządziła szkodę drugiemu, ma obowiązek ją naprawić. Nie oznacza to jednak, że polisa mieszkaniowa właściciela zawsze pokryje błąd wykonawcy.
Jeżeli umowa nie stanowi inaczej, po wypłacie odszkodowania roszczenie ubezpieczającego wobec osoby trzeciej odpowiedzialnej za szkodę przechodzi z mocy prawa na ubezpieczyciela do wysokości zapłaconego odszkodowania. Dlatego warto zachować dane wykonawcy, umowę, korespondencję i dowody przebiegu zdarzenia.
Co sprawdzić przed rozpoczęciem remontu
Najlepiej zacząć od szczegółowego opisu robót, unikając ogólników. Zamiast stwierdzenia „remont kuchni”, warto precyzyjnie określić zakres prac – czy obejmują one wyłącznie malowanie i wymianę mebli, czy też ingerencję w instalację elektryczną, gazową lub wodno-kanalizacyjną. Taki dokładny opis ułatwia porównanie planu z warunkami ubezpieczenia (OWU) oraz określenie wymaganych formalności budowlanych.
Przed rozpoczęciem prac sprawdź:
Obowiązek informacyjny nie oznacza, że każdy kosmetyczny remont zawsze trzeba osobno zgłaszać. Przed zawarciem umowy ubezpieczający powinien podać InterRisk znane okoliczności, o które ubezpieczyciel pytał. W czasie trwania umowy powinien niezwłocznie zgłaszać zmiany tych okoliczności. Przed remontem trzeba więc sprawdzić pytania zadane przy zawieraniu umowy oraz postanowienia polisy i OWU, zamiast stosować automatyczną zasadę do wszystkich prac.
Warto również przeczytać poradnik o tym, co sprawdzić w OWU przy ubezpieczeniu domu od pożaru. Szerszy kontekst wyboru zakresu znajdziesz tutaj: dlaczego warto ubezpieczyć dom w InterRisk.
Jak postąpić po szkodzie
Najpierw należy zadbać o bezpieczeństwo i ograniczenie skutków zdarzenia. Kodeks cywilny wymaga użycia dostępnych środków w celu ratowania przedmiotu ubezpieczenia oraz zapobieżenia szkodzie lub zmniejszenia jej rozmiarów. Jednocześnie działania ratunkowe nie powinny prowadzić do zatarcia dowodów ponad to, co jest konieczne.
Po uzyskaniu informacji o szkodzie z ubezpieczenia mienia lub OC życia prywatnego OWU wymagają niezwłocznego zgłoszenia szkody InterRisk, nie później niż w ciągu 7 dni.
Zgłoś szkodę InterRisk niezwłocznie, nie później niż w ciągu 7 dni.
Naruszenie tego obowiązku z winy umyślnej lub rażącego niedbalstwa może prowadzić do odpowiedniego zmniejszenia odszkodowania, jeśli przyczyniło się do zwiększenia szkody albo uniemożliwiło InterRisk ustalenie okoliczności i skutków zdarzenia.
Po szkodzie w mieniu należy zabezpieczyć mienie i ograniczyć rozmiar szkody. Co do zasady, nie należy wprowadzać zmian w przedmiocie ubezpieczenia przed oględzinami osoby upoważnionej przez InterRisk, chyba że zmiana jest niezbędna do zabezpieczenia mienia lub zmniejszenia szkody. OWU przewidują również wyjątek, gdy InterRisk nie podejmie czynności likwidacyjnych w ciągu 5 dni. Nie należy rozszerzać tego wyjątku o warunki, których nie potwierdzają właściwe dokumenty.
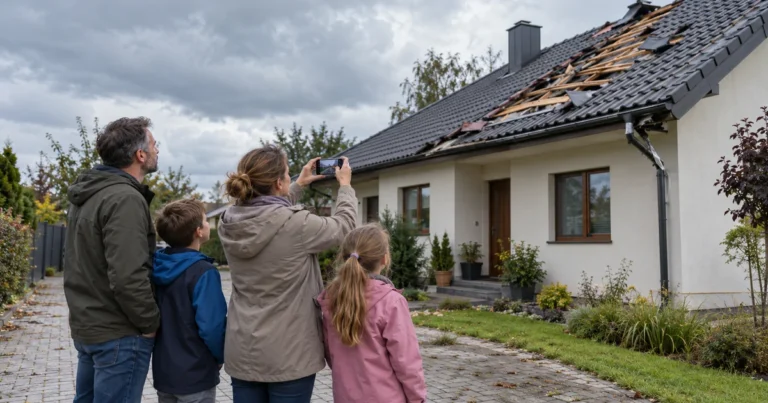
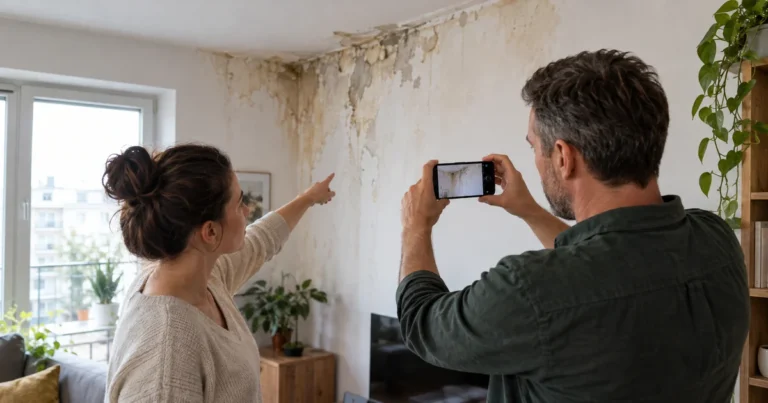
Trzeba umożliwić InterRisk ustalenie okoliczności i wysokości szkody, udzielić potrzebnych wyjaśnień oraz przedstawić dowody i dokumenty wymagane odpowiednio do sytuacji. Nie istnieje jedna zamknięta lista pasująca do każdego zdarzenia, ale przydatne są materiały pokazujące stan przed pracami, przebieg remontu, powstałe uszkodzenia oraz udział wykonawcy. Pełna dokumentacja ułatwia ustalenie okoliczności, lecz sama w sobie nie przesądza o odpowiedzialności ani wysokości świadczenia.
Najczęstsze pytania
Czy każdy remont ogranicza ochronę InterRisk?
Nie. Wskazane postanowienie OWU dotyczy remontu generalnego obejmującego wymianę dachu lub określonych instalacji. Zakres prac należy porównać z polisą i OWU – tej zasady nie należy automatycznie rozszerzać na każde malowanie czy drobną naprawę.
Czy materiały budowlane są objęte ubezpieczeniem mieszkania?
Nie można tego założyć bez sprawdzenia dokumentów umowy. Należy ustalić, jak OWU kwalifikują materiały, jakie zdarzenia obejmuje wariant oraz czy obowiązują odrębne sumy, limity lub wymagania dotyczące zabezpieczenia.
Czy polisa właściciela pokryje szkodę wyrządzoną przez ekipę?
Nie automatycznie. Konieczne jest ustalenie sprawcy oraz podstawy jego odpowiedzialności, a następnie sprawdzenie zakresu ochrony własnego mienia oraz ubezpieczenia OC. Umowa z wykonawcą i dowody przebiegu prac mogą okazać się niezbędne przy wyjaśnianiu sprawy.
Co zrobić, gdy podczas remontu dojdzie do zalania?
Należy ograniczyć skutki zdarzenia, zabezpieczyć mienie, udokumentować szkodę i zgłosić ją InterRisk w terminie wynikającym z OWU. Więcej praktycznych informacji zawiera poradnik o tym, jak działa ubezpieczenie InterRisk po zalaniu mieszkania.
Czy po szkodzie można od razu dokończyć remont?
Najpierw należy wykonać działania konieczne dla zapewnienia bezpieczeństwa i ograniczenia szkody. Ogólne Warunki Ubezpieczenia (OWU) zasadniczo wymagają, aby nie dokonywać zmian w uszkodzonym mieniu przed przeprowadzeniem oględzin, z zastrzeżeniem określonych wyjątków. Przed kontynuacją prac warto uzgodnić dalsze postępowanie z InterRisk.
Jak przygotować polisę przed remontem?
Zbierz dokładny zakres robót, polisę, właściwe OWU i aneksy. Sprawdź definicje mienia, wariant, sumy, limity, wyłączenia, OC, obowiązki informacyjne oraz wymagane odbiory. Sprawdź OWU przed pierwszym dniem prac, a nie dopiero po zdarzeniu.
Jeśli chcesz dobrać ochronę domu lub mieszkania do planowanych prac, oblicz składkę w kalkulatorze: